
Proposta de Orçamento do Estado 2027

Data de Publicação: 20/09/2026
O que muda para as empresas?
O Governo apresentou, no dia 8 de outubro, a proposta de Orçamento do Estado para 2027 (OE2027), que contempla um conjunto de medidas fiscais, laborais e administrativas com impacto na atividade das empresas portuguesas.
Entre as principais alterações destacam-se a redução da taxa de IRC, a atualização dos escalões de IRS, a continuidade dos incentivos à valorização salarial, os benefícios associados aos prémios de produtividade e algumas medidas de simplificação das obrigações fiscais e contributivas.
Embora várias destas alterações resultem de legislação anteriormente aprovada, a sua entrada em vigor ou aplicação em 2027 torna especialmente importante que as empresas antecipem os respetivos efeitos.
Na MTC, reunimos as principais novidades e explicamos o que representam para os empresários.
1. IRC: redução da taxa geral para 18%
Uma das alterações fiscais mais relevantes para as empresas em 2027 é a continuação da redução gradual do Imposto sobre o Rendimento das Pessoas Coletivas (IRC).
A taxa geral, atualmente fixada em 19%, passará para 18% em 2027, de acordo com o calendário de redução já aprovado.
No caso das pequenas e médias empresas (PME) e das empresas Small Mid Cap que cumpram os requisitos legais, a taxa aplicável aos primeiros 50.000 € de matéria coletável será reduzida de 16% para 15%.
A matéria coletável que ultrapasse este limite continuará sujeita à taxa geral aplicável.
O que significa para a sua empresa?
Consideremos uma PME com matéria coletável anual de 100.000 €.
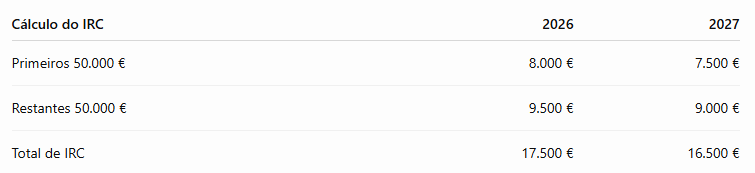
Neste exemplo, a empresa poderá beneficiar de uma redução anual de 1.000 € no IRC.
Este cálculo é meramente ilustrativo e não considera derramas, tributações autónomas ou outros ajustamentos fiscais.
A redução do imposto poderá representar uma oportunidade para reforçar a tesouraria, financiar investimentos ou melhorar a capacidade de crescimento das empresas.
Contudo, importa recordar que o IRC incide sobre o lucro tributável, após os ajustamentos fiscais aplicáveis, e não diretamente sobre a faturação.
O que recomendamos?
Acompanhar regularmente a previsão de resultados e antecipar o impacto fiscal do exercício, permitindo tomar decisões de investimento e gestão com maior informação.
2. IRS: atualização dos escalões em 3,88%
A proposta de Orçamento do Estado para 2027 prevê a atualização dos limites dos escalões de IRS em cerca de 3,88%.
Esta medida procura adaptar os escalões à evolução dos rendimentos, reduzindo o efeito da inflação na tributação dos contribuintes.
Na prática, quando os escalões são atualizados, os trabalhadores podem beneficiar de um enquadramento fiscal mais favorável do que aquele que resultaria da manutenção dos limites anteriores.
É importante distinguir os escalões de IRS das tabelas de retenção na fonte, que determinam os descontos mensais efetuados pelas entidades empregadoras.
O que significa para a sua empresa?
Embora o IRS seja suportado pelos trabalhadores, estas alterações têm impacto nos processos de payroll e nas simulações de remuneração líquida.
As empresas deverão ter em consideração:
A atualização das tabelas de retenção na fonte, quando publicadas.
A revisão das simulações salariais para 2027.
O impacto das alterações fiscais nos rendimentos líquidos dos trabalhadores.
A comunicação adequada das alterações nos recibos de vencimento.
O que recomendamos?
Preparar antecipadamente os sistemas de processamento salarial e acompanhar a publicação das tabelas oficiais de retenção na fonte para 2027.
3. Valorização salarial: continuidade dos incentivos fiscais
A proposta prevê prolongar até ao final de 2027 o incentivo fiscal à valorização salarial, criado para estimular o aumento das remunerações nas empresas.
Este regime permite, quando cumpridos os requisitos legais, uma majoração dos encargos elegíveis associados aos aumentos salariais.
Entre as condições previstas para 2027 encontra-se o aumento mínimo de 4,5% da retribuição base anual média da empresa e da retribuição base anual dos trabalhadores que se encontrem abaixo ou ao nível dessa média.
Os encargos elegíveis poderão beneficiar de uma consideração fiscal correspondente a 200% do respetivo valor, dentro dos limites e condições legalmente estabelecidos.
O que significa para a sua empresa?
Imagine uma empresa que pretende aumentar as remunerações dos seus colaboradores durante 2027.
Além do impacto direto nos custos com pessoal, determinados aumentos poderão proporcionar um benefício adicional na determinação do lucro tributável.
Por exemplo, se uma empresa suportar 10.000 € de encargos salariais adicionais que sejam integralmente elegíveis para este regime, a sua consideração fiscal a 200% poderá corresponder a 20.000 €.
Isto representa uma dedução fiscal adicional de 10.000 € relativamente ao tratamento normal desses encargos, sujeita às condições e limites legais.
Importa esclarecer que este benefício não corresponde a um reembolso direto do Estado nem significa que o aumento salarial deixe de representar um custo para a empresa.
O que recomendamos?
Antes de definir os aumentos salariais para 2027, avaliar a estrutura remuneratória da empresa e verificar se estão reunidas as condições para beneficiar deste incentivo.
4. Prémios de produtividade: benefícios fiscais para empresas e trabalhadores
A proposta contempla a continuidade do regime de benefícios fiscais aplicável a determinados prémios atribuídos aos trabalhadores.
Poderão estar abrangidos os prémios de produtividade, desempenho, participações nos lucros e gratificações de balanço, quando atribuídos voluntariamente e sem caráter regular.
O regime prevê, mediante o cumprimento das condições legais, isenção de IRS e exclusão da base contributiva da Segurança Social até ao limite de 6% da retribuição base anual do trabalhador.
A aplicação do benefício depende também do cumprimento das condições de valorização salarial previstas para a entidade empregadora.
O que significa para a sua empresa?
Considere um trabalhador com uma retribuição base mensal de 1.500 €, paga 14 vezes por ano.
A sua retribuição base anual será de 21.000 €.
Neste caso, o limite de 6% corresponde a 1.260 €.
Assim, um prémio de produtividade até esse montante poderá beneficiar do regime fiscal e contributivo previsto, desde que todos os requisitos estejam cumpridos.
Esta medida pode representar uma oportunidade para as empresas reconhecerem o desempenho dos colaboradores e promoverem modelos de remuneração variável.
Contudo, a atribuição de prémios deve ser analisada cuidadosamente, distinguindo pagamentos extraordinários de componentes remuneratórias regulares.
O que recomendamos?
Definir antecipadamente os critérios de atribuição dos prémios e validar o respetivo enquadramento fiscal e contributivo antes do processamento salarial.
5. Habitação: incentivos à construção e ao arrendamento
O enquadramento fiscal aplicável em 2027 inclui medidas destinadas a promover a construção, reabilitação e disponibilização de habitação a preços moderados.
Entre as medidas relevantes encontra-se a aplicação da taxa reduzida de IVA de 6% a determinadas empreitadas de construção e reabilitação de imóveis destinados a habitação própria permanente ou arrendamento habitacional.
A aplicação desta taxa está sujeita a requisitos específicos, incluindo condições relativas à finalidade dos imóveis e aos limites previstos na legislação.
Estão igualmente contemplados benefícios fiscais para determinadas situações de arrendamento habitacional.
Estas medidas não resultam necessariamente, na sua totalidade, da proposta do OE2027, devendo ser consideradas em conjunto com a legislação autónoma aplicável.
O que significa para a sua empresa?
Para empresas de construção, promoção imobiliária, reabilitação e investimento habitacional, o enquadramento fiscal poderá ter impacto na viabilidade económica de determinados projetos.
A diferença entre a aplicação da taxa normal e da taxa reduzida de IVA pode ser significativa, sobretudo em operações de elevado valor.
No entanto, a aplicação de IVA a 6% não é automática nem extensível a todas as empreitadas ou operações imobiliárias.
O que recomendamos?
Antes de iniciar um projeto imobiliário, analisar o enquadramento fiscal da operação, os requisitos de elegibilidade e os efeitos do IVA na estrutura financeira do investimento.
6. Faturação eletrónica e SAF-T: adiamento de obrigações
A proposta de Orçamento do Estado para 2027 contempla a continuidade de medidas transitórias relacionadas com a faturação eletrónica e o reporte de informação contabilística.
Destacam-se duas alterações relevantes.
Faturas em PDF
Está prevista a manutenção da aceitação de faturas em formato PDF como faturas eletrónicas, para os efeitos abrangidos pelo regime transitório, até 31 de dezembro de 2027.
Esta medida permite que as empresas continuem a utilizar os procedimentos atualmente admitidos, sem necessidade de antecipar determinadas exigências técnicas associadas à faturação eletrónica.
SAF-T da contabilidade
Está igualmente previsto o adiamento da obrigação de submissão do ficheiro SAF-T relativo à contabilidade para 2029, com referência ao exercício de 2028.
O SAF-T é um ficheiro normalizado que permite comunicar informação contabilística e fiscal à Autoridade Tributária.
Importa distinguir o SAF-T da contabilidade do SAF-T da faturação, uma vez que correspondem a obrigações distintas.
O que significa para a sua empresa?
Estes adiamentos proporcionam mais tempo para a adaptação dos sistemas informáticos e dos procedimentos administrativos.
Contudo, não dispensam as empresas de cumprir as restantes obrigações legais relacionadas com faturação, arquivo documental e comunicação de informação fiscal.
O que recomendamos?
Aproveitar este período para reforçar a digitalização dos processos, organizar a documentação e assegurar que os sistemas de faturação e contabilidade estão devidamente preparados.
7. Segurança Social: novo ciclo contributivo em 2027
A partir de janeiro de 2027, está prevista a implementação de um novo ciclo contributivo da Segurança Social.
O objetivo passa por introduzir maior automatização no apuramento das contribuições e simplificar os procedimentos declarativos das entidades empregadoras.
Esta alteração insere-se num processo de modernização dos sistemas de comunicação e tratamento da informação contributiva.
O que significa para a sua empresa?
As empresas deverão acompanhar a implementação do novo modelo e verificar eventuais alterações nos procedimentos de processamento salarial e comunicação à Segurança Social.
Será particularmente importante assegurar a correta articulação entre os sistemas de payroll, a informação remuneratória dos trabalhadores e as obrigações contributivas.
O que recomendamos?
Acompanhar as orientações oficiais da Segurança Social e preparar os procedimentos internos para eventuais adaptações durante 2027.
8. Como preparar a sua empresa para 2027?
As alterações fiscais e administrativas previstas para 2027 representam uma oportunidade para as empresas reverem os seus processos e planearem o próximo exercício.
Mais do que conhecer as novas taxas e benefícios, importa compreender de que forma poderão influenciar os resultados e a gestão financeira do negócio.
Destacamos quatro prioridades:
1. Antecipar o impacto fiscal
Preparar previsões de resultados e estimar o IRC esperado, considerando as taxas e benefícios fiscais aplicáveis.
2. Planear os custos com pessoal
Avaliar os aumentos salariais, os prémios de produtividade e os incentivos fiscais disponíveis.
3. Rever os processos administrativos
Garantir que os sistemas de faturação, contabilidade e payroll estão preparados para as obrigações de 2027.
4. Acompanhar a evolução legislativa
Distinguir as medidas já aprovadas das propostas ainda sujeitas a discussão e votação parlamentar.
O papel da MTC
Na MTC, acreditamos que uma gestão financeira eficiente começa pela capacidade de antecipar decisões.
Através do acompanhamento contabilístico, do aconselhamento fiscal e dos mapas de gestão, apoiamos as empresas na interpretação das alterações legislativas e na avaliação do seu impacto económico.
O nosso objetivo é ajudar os empresários a transformar informação contabilística e fiscal em decisões de gestão mais fundamentadas.
O Orçamento do Estado para 2027 está em discussão. A preparação das empresas pode começar desde já.
Nota: este artigo considera a proposta de Orçamento do Estado para 2027 apresentada em outubro de 2026 e o enquadramento legislativo conhecido à data. Algumas medidas dependem ainda de aprovação parlamentar ou de regulamentação específica.
Marque a sua consulta fiscal aqui.
👉 Estamos aqui para ajudá-lo se precisar do nosso apoio: