
Prémios de produtividade em 2026: a sua empresa ainda pode beneficiar de isenção de IRS e Segurança Social?
Data de Publicação: 16/11/2026
O final do ano pode ser uma oportunidade para recompensar os trabalhadores com vantagens fiscais. Conheça as condições, os limites e os benefícios que as empresas devem considerar antes de 31 de dezembro.
Com a aproximação do final de 2026, muitas empresas começam a avaliar os resultados alcançados, o desempenho das equipas e a possibilidade de atribuir prémios extraordinários aos seus colaboradores.
O que muitos empresários poderão desconhecer é que existe um regime fiscal em vigor que permite atribuir determinados prémios com isenção de IRS e exclusão de contribuições para a Segurança Social.
Este benefício, previsto no artigo 96.º da Lei do Orçamento do Estado para 2026, pode representar uma vantagem tanto para as empresas como para os trabalhadores.
Contudo, existem condições específicas que devem ser verificadas antes da atribuição dos prémios.
Em que consiste o benefício fiscal?
A legislação em vigor permite que determinados prémios atribuídos aos trabalhadores ou membros de órgãos estatutários beneficiem de isenção de IRS, até ao limite de 6% da retribuição base anual do trabalhador.
O regime contempla também a exclusão dos valores elegíveis da base de incidência contributiva da Segurança Social.
Na prática, quando todas as condições estão cumpridas, o trabalhador poderá receber um prémio extraordinário sem suportar IRS ou contribuições para a Segurança Social sobre a parte abrangida pelo benefício.
A empresa poderá igualmente evitar as contribuições patronais que seriam normalmente devidas sobre esse montante.
Esta medida procura incentivar a partilha dos resultados e a valorização do desempenho, permitindo que uma maior proporção do valor atribuído chegue efetivamente ao trabalhador.
Que tipos de prémios estão abrangidos?
A legislação contempla quatro categorias:
Prémios de produtividade
Montantes atribuídos para reconhecer o contributo dos trabalhadores para a produtividade da empresa.
Prémios de desempenho
Pagamentos extraordinários associados ao desempenho individual ou coletivo.
Participações nos lucros
Montantes atribuídos aos colaboradores em função dos resultados económicos da empresa.
Gratificações de balanço
Gratificações relacionadas com os resultados apurados pela entidade empregadora.
Independentemente da designação utilizada, os pagamentos devem ser voluntários e não podem ter caráter regular.
Isto significa que não basta classificar uma remuneração habitual como prémio de produtividade para beneficiar da isenção.
A natureza efetiva do pagamento e as condições em que é atribuído são determinantes.
Qual é o limite máximo de isenção em 2026?
O limite corresponde a 6% da retribuição base anual de cada trabalhador.
Para trabalhadores com remuneração base mensal constante e 14 remunerações anuais, os valores de referência são os seguintes:
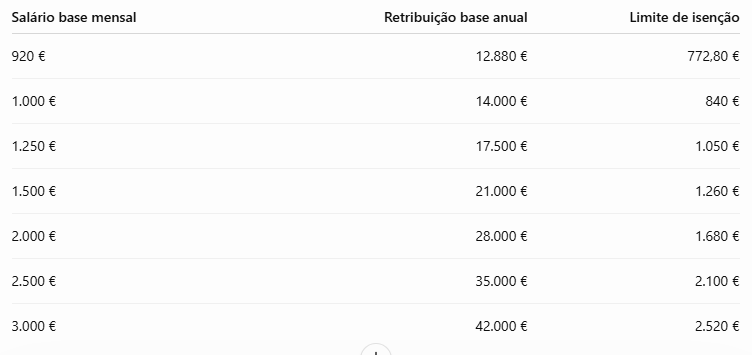
O limite deve ser calculado individualmente, considerando a retribuição base anual efetiva do beneficiário.
Não corresponde a 6% da remuneração total, pelo que não devem ser automaticamente incluídas outras componentes remuneratórias, como subsídios de refeição ou benefícios acessórios.
A empresa tem obrigatoriamente de ter aumentado os salários em 2026?
Sim. Esta é a condição mais importante e merece especial atenção.
Para beneficiar da isenção, a entidade empregadora tem de ter realizado, durante 2026, um aumento salarial elegível nos termos do artigo 19.º-B do Estatuto dos Benefícios Fiscais.
O regime estabelece dois requisitos cumulativos:
Primeiro requisito: aumento da remuneração média da empresa
A retribuição base anual média da empresa deverá ter aumentado, pelo menos, 4,6% relativamente ao final de 2025.
Segundo requisito: aumento dos trabalhadores com remunerações inferiores ou iguais à média
Os trabalhadores cuja retribuição base anual, no final de 2025, fosse inferior ou igual à média da empresa deverão beneficiar de um aumento mínimo de 4,6%, nos termos legais.
Além destes requisitos, o incentivo à valorização salarial contempla outras condições e exclusões que devem ser verificadas.
Por exemplo, a aplicação do regime exige atenção ao enquadramento contratual dos trabalhadores, aos instrumentos de regulamentação coletiva de trabalho e às situações excluídas pela legislação.
Assim, uma empresa que não tenha realizado aumentos salariais elegíveis em 2026 não poderá assumir que os prémios extraordinários ficam automaticamente isentos de IRS e Segurança Social.
Exemplo prático: qual é a vantagem para o trabalhador?
Consideremos um trabalhador com salário base mensal de 1.500 €, pago 14 vezes por ano.
A sua retribuição base anual corresponde a 21.000 €.
O limite de 6% será, neste caso, de 1.260 €.
Admitindo que a empresa atribui um prémio extraordinário de 1.260 € e cumpre todos os requisitos legais, esse montante poderá beneficiar integralmente da isenção.
Comparação com um prémio sujeito ao regime contributivo normal:
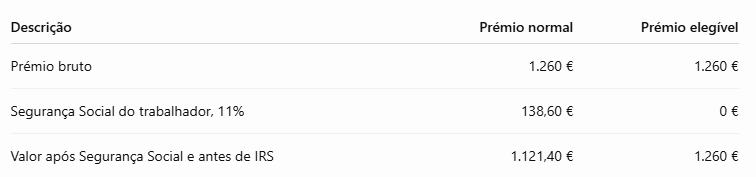
Além da diferença contributiva de 138,60 €, o trabalhador poderá beneficiar da isenção de IRS sobre o montante elegível.
A poupança efetiva em IRS depende da situação fiscal do trabalhador e da tributação que seria aplicável na ausência do benefício.
Qual é a vantagem financeira para a empresa?
O regime também pode representar uma redução dos encargos contributivos suportados pela entidade empregadora.
Consideremos uma empresa que pretende atribuir prémios extraordinários a dez trabalhadores, no valor de 1.260 € por trabalhador.
Admitindo que todos são elegíveis:
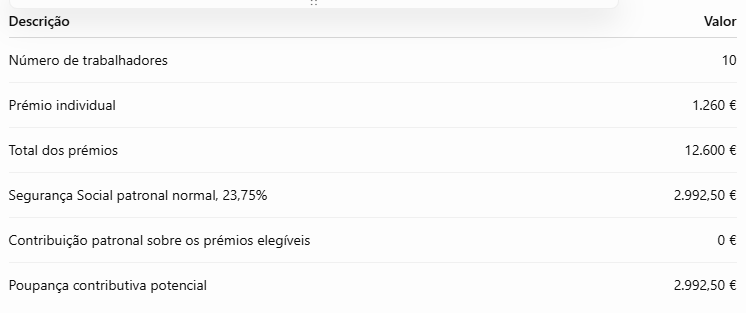
Neste exemplo, a empresa poderá evitar 2.992,50 € em contribuições patronais, comparativamente à atribuição de prémios sujeitos à taxa contributiva normal.
O custo dos prémios continua a ser suportado pela empresa.
O benefício corresponde à exclusão contributiva dos montantes elegíveis e não a um financiamento público dos prémios atribuídos.
E se o prémio ultrapassar o limite de 6%?
O limite legal não impede a empresa de atribuir prémios superiores.
Contudo, apenas a parte que reúna as condições legais e se encontre dentro do limite poderá beneficiar da isenção.
Por exemplo, considere-se um trabalhador com uma retribuição base anual de 21.000 €, a quem a empresa pretende atribuir um prémio de 2.000 €.
Neste caso:
Limite de isenção: 1.260 €.
Valor excedente: 740 €.
Os primeiros 1.260 € poderão beneficiar da isenção, se cumpridos os requisitos legais.
Os restantes 740 € deverão ser tratados de acordo com as regras fiscais e contributivas aplicáveis.
A atribuição de um prémio superior ao limite não implica, por si só, a perda do benefício sobre a parte elegível.
Os prémios podem ser atribuídos a gerentes e administradores?
O artigo 96.º do Orçamento do Estado para 2026 prevê expressamente a possibilidade de aplicação do regime a membros de órgãos estatutários.
Assim, os prémios atribuídos a gerentes e administradores poderão, em determinadas circunstâncias, beneficiar do enquadramento previsto.
Contudo, esta possibilidade não significa que todos os pagamentos efetuados a membros de órgãos sociais sejam automaticamente elegíveis.
É necessário verificar a natureza do pagamento, o cumprimento das condições de valorização salarial pela empresa e o enquadramento fiscal e contributivo do beneficiário.
A situação deve ser analisada individualmente, sobretudo quando existam participações no capital social ou outras relações especiais com a entidade empregadora.
A empresa pode atribuir estes prémios em dezembro de 2026?
Sim, desde que estejam cumpridas todas as condições legais.
O regime aplica-se às importâncias pagas ou colocadas à disposição dos beneficiários durante o ano de 2026.
Consequentemente, uma empresa que pretenda aproveitar o benefício ainda neste exercício deverá confirmar a elegibilidade antes de proceder ao pagamento.
Não basta decidir atribuir o prémio em dezembro e efetuar o pagamento apenas em 2027 para garantir a aplicação do regime de 2026.
O momento do pagamento ou da colocação à disposição é relevante para determinar o enquadramento temporal.
Também importa garantir que os aumentos salariais exigidos pelo artigo 19.º-B foram efetivamente realizados em 2026 e cumprem os requisitos aplicáveis.
Que obrigações deve cumprir a empresa?
A atribuição de prémios abrangidos pelo regime deve ser acompanhada por procedimentos adequados de documentação e processamento salarial.
A entidade empregadora deverá:
Confirmar o cumprimento das condições de valorização salarial.
Identificar os trabalhadores e membros de órgãos estatutários elegíveis.
Calcular individualmente o limite de isenção de 6%.
Documentar a decisão de atribuição dos prémios.
Demonstrar o caráter voluntário e não regular dos pagamentos.
Assegurar o correto enquadramento no processamento salarial.
Cumprir as obrigações declarativas aplicáveis.
A legislação exige ainda que a declaração anual de rendimentos entregue ao trabalhador contenha menção expressa ao cumprimento das condições de valorização salarial.
O artigo 96.º estabelece também uma regra relativa à taxa de retenção na fonte aplicável aos prémios, que deve ser considerada no tratamento dos montantes sujeitos a retenção.
Uma empresa que não aumentou salários pode beneficiar?
Não basta atribuir prémios extraordinários para obter a isenção.
O regime exige que a entidade empregadora tenha realizado um aumento salarial elegível em 2026.
Assim, uma empresa que não cumpra as condições do artigo 19.º-B do Estatuto dos Benefícios Fiscais não poderá aplicar este benefício fiscal apenas por decidir distribuir prémios aos seus colaboradores.
Contudo, cada situação deve ser analisada concretamente.
Antes de concluir que uma empresa não é elegível, importa verificar a evolução da sua estrutura remuneratória, os aumentos realizados e os restantes requisitos legais.
O que devem fazer os empresários antes de 31 de dezembro?
A aproximação do final do exercício torna especialmente importante avaliar atempadamente a possibilidade de atribuir prémios.
Na MTC, recomendamos que as empresas interessadas realizem uma análise prévia em cinco etapas:
1. Rever os aumentos salariais de 2026
Confirmar se a empresa cumpriu os requisitos de valorização salarial relativamente a 2025.
2. Identificar os beneficiários
Verificar os trabalhadores e membros de órgãos estatutários que poderão receber prémios elegíveis.
3. Calcular os limites individuais
Determinar o valor correspondente a 6% da retribuição base anual de cada beneficiário.
4. Simular o impacto financeiro
Comparar o custo de atribuição dos prémios com e sem o benefício fiscal e contributivo.
5. Preparar a atribuição e o processamento
Formalizar a decisão, validar o enquadramento e assegurar o pagamento dentro do exercício de 2026.
Conclusão: uma oportunidade que merece ser analisada antes do final do ano
Os prémios de produtividade podem representar uma solução interessante para as empresas que pretendem reconhecer o desempenho dos seus trabalhadores e partilhar os resultados alcançados durante o exercício.
A possibilidade de atribuir determinados montantes com isenção de IRS e exclusão de contribuições para a Segurança Social constitui uma vantagem que merece ser considerada.
Contudo, a aplicação do benefício depende de condições específicas e exige uma avaliação prévia.
Com o final de 2026 a aproximar-se, este é o momento para as empresas verificarem se reúnem os requisitos e se a atribuição de prémios extraordinários faz sentido na sua política remuneratória.
Na MTC, apoiamos as empresas na avaliação dos benefícios fiscais, na análise dos custos com pessoal e no correto enquadramento dos prémios e remunerações.
Mais do que processar salários, procuramos ajudar os empresários a tomar decisões fundamentadas e fiscalmente eficientes.
Informação elaborada com base na legislação em vigor em novembro de 2026, nomeadamente no artigo 96.º da Lei n.º 73-A/2025 e no artigo 19.º-B do Estatuto dos Benefícios Fiscais. A aplicação do benefício deve ser analisada em função da situação concreta de cada entidade empregadora e beneficiário.
Marque a sua consulta fiscal aqui.
👉 Estamos aqui para ajudá-lo se precisar do nosso apoio: